한국어 | English| Tiếng Việt
-
今天 : 2026.11.5
-
高丽亚铅盈利能力承压 崔允范押注“多金属战略”寻求突破
- 新闻发布 [2026-11-05 17:46] 翻译: among2008@asiatoday.co.kr
-


 |
受黄金、白银价格及汇率波动影响,高丽亚铅第三季度盈利能力有所下滑,董事长崔允范提出的“多金属战略”因此受到关注。该战略旨在通过扩大铜及稀有金属业务,分散单一金属价格波动带来的风险,建立更加多元化的盈利结构。同时,公司还计划利用现有冶炼技术优势扩大产品种类,并进军美国核心矿物供应链。
此次业绩也凸显了推行多金属战略的必要性。在金属价格及成本压力导致利润缩水的同时,铜业务收入有所增长,稀有金属则维持较高的毛利率。不同产品表现分化,进一步凸显了扩大业务组合的重要性。
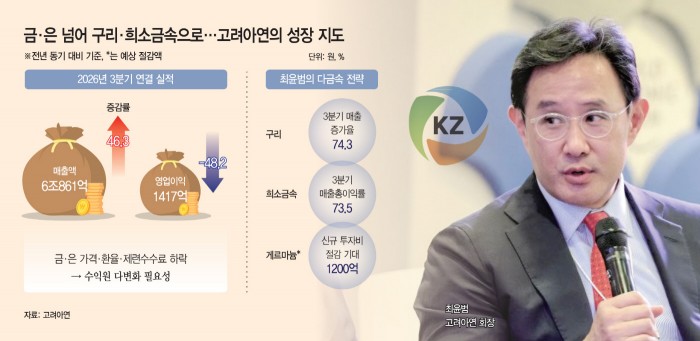
根据高丽亚铅5日公布的投资者关系(IR)资料及前一天披露的初步业绩,公司第三季度合并营收为6.0861万亿韩元,同比增长46.3%;营业利润为1417亿韩元,同比下降48.2%。营业利润率也从6.6%降至2.3%。
不过,今年前三季度累计营业利润达到1.4748万亿韩元,同比增长83.6%,已经超过去年全年1.2319万亿韩元的营业利润。
营收增长未能转化为利润增长,主要受到黄金、白银价格以及韩元兑美元汇率下跌的影响。此外,冶炼加工费(TC)下降也加重了成本压力。以温山冶炼厂为核心的单体营业利润为2243亿韩元,同比下降4.6%。与此同时,公司推进美国田纳西州综合冶炼厂项目产生的初期费用,也对合并盈利能力造成了影响。
铜业务的增长尤为突出。第三季度铜业务单体营收达到1930亿韩元,同比增长74.3%。销量也从8124吨增加至9527吨,增长17.3%,其中出口量增长51.1%。这主要得益于销量增加与铜价上涨形成的双重推动。
与上一季度相比,铜业务营收增长1.6%,而白银和黄金业务营收分别下降8.7%和32.4%,表现形成鲜明对比。
稀有金属也是实现收入多元化的重要组成部分。第三季度稀有金属营收为830亿韩元,虽然较上一季度有所减少,但毛利率仍达到73.5%。受半导体和太阳能产业需求增长带动,铟价格及销售表现保持稳健。今年前三季度,碲和铋的累计销量同比分别增长17%和9.2%。
崔允范推动的多金属战略,并非单纯增加金属产品种类,而是从锌、铅冶炼过程中产生的副产品中回收具有较高经济价值的金属,提高原材料利用率,同时开发新的利润来源。尤其是将业务拓展至半导体、太阳能等高科技产业所需金属领域,意味着公司正试图进一步扩大传统冶炼业务的竞争优势。
锗业务是这一战略逐步落地的代表项目。高丽亚铅计划利用现有Chemco设备,从2027年上半年开始销售氧化锗,并于2028年转向生产高纯度产品。预计两个阶段的年营收分别达到2000亿韩元和2500亿韩元。通过利用现有设施,公司还预计可比原计划减少约1200亿韩元的新投资成本。
美国田纳西州综合冶炼厂项目,则是崔允范将多金属战略拓展至海外的重要举措。该项目总投资规模约74亿美元,不仅将生产锌、铅和铜,还将建立锗、镓、锑等核心矿物生产基地。公司计划将韩国积累的多金属冶炼技术引入美国生产基地,进军核心矿物供应链市场。
该项目已于今年9月完成主要环境许可程序。截至10月,初期场地平整工程完成率达到72.1%,目标是在2030年第一季度实现整体生产设施投运。
高丽亚铅计划在第四季度通过稳定干法炼铜生产,以及扩大铟等高利润稀有金属的产量,守住盈利能力。
高丽亚铅相关人士表示:“随着锗正式投产等项目推进,产品组合进一步扩大,公司的盈利能力也将得到增强。”
孙康训 记者
-
韩国今日亚洲 版权所有
本网站所包含的所有新闻资料是由韩国著作权法保护,未经今日亚洲公司的许可,不得转载、分发、传送、展示、出版
或传播。地址:首尔市 首尔永登浦区议事堂大街 1路34 寅英大厦