한국어 | English| Tiếng Việt
-
今天 : 2026.10.20
-
【市场动力】酷晨业绩低迷拖累母公司 三代接班人面临重大考验
- 新闻发布 [2026-10-20 15:13] 翻译: among2008@asiatoday.co.kr
-


 |
拥有“电饭煲名企”酷晨的釜纺集团,正围绕第三代接班人、集团副会长李中熙重组治理结构。随着母公司釜纺注销库存股,最大股东一方的持股比例已超过50%;此前由兄弟二人分头负责的业务,重心也逐渐转向次子李中熙。然而,酷晨经营业绩持续低迷,营业利润已降至2016年的四分之一左右。集团控制权虽然进一步巩固,但如何恢复核心业务的竞争力,已成为更加严峻的课题。
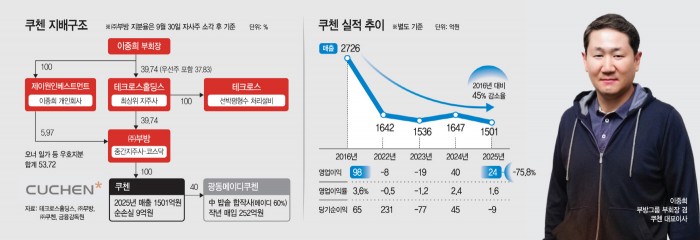
据韩国金融监督院19日消息,酷晨去年实现销售额1501亿韩元,较前一年的1647亿韩元下降8.9%。营业利润从40亿韩元降至24亿韩元,降幅达40.2%;净损益也转为约9亿韩元的亏损。与2016年销售额2726亿韩元、营业利润98亿韩元相比,目前销售额缩水约45%,营业利润则下降约76%。
酷晨的业绩低迷也影响了母公司釜纺的经营表现。去年,釜纺合并销售额为3195亿韩元,其中酷晨贡献的比重接近一半。釜纺营业利润也从前一年的49亿韩元下降64%,仅为18亿韩元,营业利润率维持在约0.5%的低位。
与经营业绩形成对比的是,集团治理结构进一步向李中熙集中。李中熙是集团最高层控股公司Techcross Holdings的最大股东。Techcross Holdings持有釜纺39.74%的股份,釜纺则持有酷晨100%的股份。此外,李中熙通过其持股100%的个人公司J1 Investment持有釜纺5.97%的股份,并以个人名义持有1.08%。
釜纺注销库存股也提升了控股股东家族的控制力。釜纺于今年8月和9月分两次注销全部638万5779股库存股,相当于已发行股份总数的10.63%。因此,Techcross Holdings无需额外买入股票,持有釜纺的比例便从35.52%升至39.74%。将关联企业、公司高管等特殊关系人计算在内,最大股东一方的持股比例也从48.01%升至53.72%,首次超过一半。这意味着,旨在提升股东价值的举措,也进一步稳定了经营控制权。
集团继承格局也随之发生变化。此前,釜纺集团会长李东健的长子、前副会长李大熙负责酷晨和釜纺,次子、副会长李中熙则负责Techcross旗下业务,集团采取兄弟分工经营的模式。然而,随着酷晨业绩持续低迷,李大熙于2020年退出经营一线,并将当时持有的30.04%釜纺股份以约450亿韩元的价格转让给Techcross方面。
今年7月至8月,李大熙通过场内交易买入30.5万股釜纺股票,时隔约6年重新成为股东,但持股比例仅为0.57%。相比之下,李中熙凭借Techcross Holdings最大股东的地位,进一步扩大了对釜纺和酷晨的影响力。兄弟分工经营的格局,实际上已转向以次子为中心。
集团旗下各业务的经营表现也呈现明显分化。生产船舶压载水处理设备的Techcross去年实现销售额1744亿韩元、净利润206亿韩元;水处理业务子公司Techcross Water & Energy则实现销售额2008亿韩元、净利润68亿韩元。相比之下,酷晨净亏损约9亿韩元。船舶和水处理业务保持盈利,生活家电业务却仍难以恢复盈利能力。
这种差距也反映在企业估值上。截至20日,釜纺的市值约为537亿韩元,甚至低于其账面记录的酷晨股权价值647亿韩元。也就是说,这家上市母公司的整体市场估值,竟低于其核心子公司单独的账面股权价值。
为推动酷晨业绩回升,李中熙正着力强化高端产品竞争力,并推进业务多元化。酷晨今年发布了中长期增长战略“Vision 2030”,提出到2030年将销售额扩大至目前的两倍以上。近期,公司还推出采用钛金属内胆的“Titan Collection”系列,加快进军高附加值产品市场。
关键在于,控制权的强化能否转化为实际经营成果。以去年销售额为基准,若要在2030年前将业务规模扩大一倍以上,酷晨未来5年的年均增长率需达到约15%。尽管最大股东一方的控制力已进一步巩固,但核心子公司业绩低迷、企业价值恢复等问题依然存在。能否重新实现增长,将成为检验李中熙经营能力的重要考验。
酷晨相关负责人表示:“经济放缓、消费心理低迷以及原材料价格上涨等因素综合影响了去年业绩。在李中熙担任首席执行官的经营体制下,公司将强化高端产品竞争力,通过拓展新业务和推进成本革新改善盈利能力。”该负责人还表示:“期待酷晨实现增长、改善盈利后,也能对母公司釜纺的合并业绩产生积极贡献。”
张芝荣 记者
-
韩国今日亚洲 版权所有
本网站所包含的所有新闻资料是由韩国著作权法保护,未经今日亚洲公司的许可,不得转载、分发、传送、展示、出版
或传播。地址:首尔市 首尔永登浦区议事堂大街 1路34 寅英大厦