한국어 | English| Tiếng Việt
-
今天 : 2026.10.20
-
SK Networks三季度主营业务有望复苏 信息通信业务利润预计翻倍
- 新闻发布 [2026-10-20 17:56] 翻译: among2008@asiatoday.co.kr
-


 |
SK Networks今年第三季度有望以信息通信业务为核心,改善传统业务的盈利能力。受新款智能手机销售增长及集团内部服务器需求扩大带动,预计信息通信部门营业利润将超过去年同期的两倍。酒店和汽车管理业务的利润也有望增加。
不过,公司整体营业利润预计将有所下降。租赁业务持续低迷,加上人工智能转型(AX)过程中产生的一次性费用,均将对业绩造成影响。市场预期,在第三季度成本压力消退后,传统业务的改善势头有望于第四季度带动整体业绩反弹。
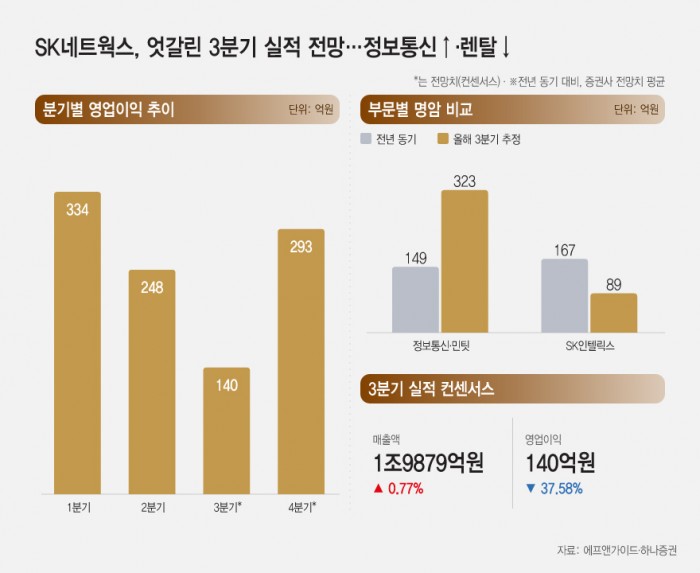
据金融信息企业FnGuide 20日公布的数据,SK Networks第三季度合并营收市场一致预期为1.9879万亿韩元,同比增长0.77%。营业利润预计为140亿韩元,同比下降37.58%。继今年第一季度营业利润334亿韩元、第二季度248亿韩元后,第三季度营业利润预计将继续环比下降。
信息通信业务有望扭转上半年低迷的局面。韩亚证券预计,信息通信及Mintit业务第三季度营业利润将达到323亿韩元,超过去年同期149亿韩元的两倍。分析认为,新款旗舰智能手机上市将带动终端设备销量增长,SK Networks Service(SKNS)的集团内部服务器需求也将扩大。三星证券同样指出,下半年新品上市带来的效应将成为推动信息通信业务业绩改善的重要因素。
此前,信息通信业务因终端设备销量下降及成本负担而表现不佳。第二季度营业利润为214亿韩元,同比下降40.9%。SK Networks当时解释称,去年在《移动通信终端设备流通结构改善法》废除前调整营销费用支出,形成了较高的比较基数,这是业绩下滑的原因之一。因此,新品销量增长能否转化为盈利能力改善,备受关注。
其他业务的利润也有望增长。华克山庄受客房入住率上升及对外业务拓展带动,Speedmate则有望受益于汽车维修需求增长及紧急道路救援服务(ERS)客户增加。韩亚证券预计,这两项业务的营业利润将分别达到63亿韩元和56亿韩元。主营化工及材料贸易的Glowide也有望受益于产品价格上涨。
另一方面,SK Intellix的复苏预计仍将缓慢。受租赁市场竞争加剧及每账户平均收入(ARPU)增长乏力影响,该公司第三季度营业利润预计将从去年同期的167亿韩元降至89亿韩元。
人工智能转型带来的成本压力也已显现。SK Networks相关负责人表示:“今年7月,公司针对在人工智能转型过程中对职业发展感到不安的员工,实施了提供职业转型机会的相关计划。由此产生的一次性费用将计入第三季度业绩。”
市场预计,SK Networks第四季度营业利润将达到293亿韩元,超过第三季度预期值的两倍。随着信息通信业务持续改善,租赁业务能否恢复盈利能力,将成为决定公司业绩反弹幅度的关键。
孙康勋 记者
-
韩国今日亚洲 版权所有
本网站所包含的所有新闻资料是由韩国著作权法保护,未经今日亚洲公司的许可,不得转载、分发、传送、展示、出版
或传播。地址:首尔市 首尔永登浦区议事堂大街 1路34 寅英大厦