한국어 | English| Tiếng Việt
-
今天 : 2026.9.16
-
【独家】美拒绝韩方15%股权及董事席位 反提议追加建设韩国核电站
- 新闻发布 [2026-09-16 17:50] 翻译: among2008@asiatoday.co.kr
-


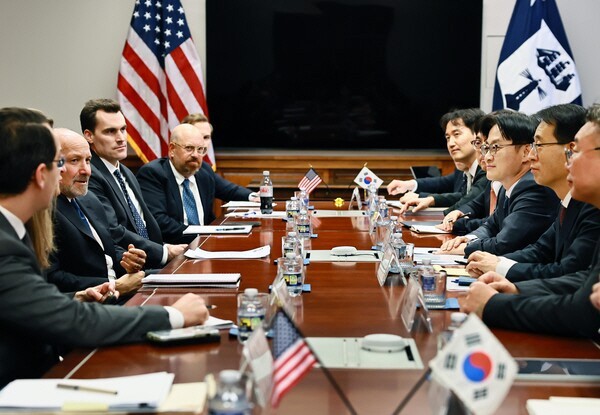 |
| 韩国贸易部长官金正官与美国商务部长卢特尼克举行会谈。/韩国产业通商部 |
韩国政府正在就收购美国核电企业西屋电气(WEC)股权一事与美方展开最后阶段谈判。双方围绕谈判主导权展开的博弈日趋激烈。韩方计划投入3万亿至4万亿韩元,争取约15%的股权及董事提名权。但美方则提出5%至10%的少数股权,同时以追加建设韩国型核电站(APR1400)为筹码,试图大幅扩大项目规模。
据韩国政府及产业界16日消息,韩美两国目前正在讨论收购西屋电气股权以及参与董事会等方案,这将成为韩国对美战略投资项目的核心内容之一。按照韩方要求获得15%股权的方案,根据企业价值的评估方式,预计需要投入约3万亿至4万亿韩元的大笔资金。
一名要求匿名的韩国政府高级官员表示:“目前,围绕项目持股比例和董事席位分配等公司治理结构问题,韩美双方正在展开激烈的角力。”他解释说:“每当韩方试图提高持股比例、扩大在董事会中的实际权力和利益时,美方就以追加建设APR1400为筹码,采取扩大项目规模、要求增加投资的策略。”也就是说,不愿轻易让出治理权的美方通过提出扩大项目规模,反过来要求韩方追加投资。
该官员强调:“政府目前正在谨慎设置防线,以避免贸然陷入美国的这种扩张要求。”他还表示:“西屋电气(WEC)和美国能源部(DOE)虽然可以通过审批或贸易程序施压,但在全球市场拥有经过验证、不可替代的核电施工能力的合作伙伴只有韩国。”他补充说:“美国也承认‘没有韩国就无法推进核电项目’这一现实,因此,我们正集中精力确保实质性的国家利益,而不是只追求表面上的名分。”
实际上,从西屋电气复杂的股权结构来看,真正的谈判焦点并不只是单纯的持股比例,而是“进入董事会”以及“股东协议”。即便韩国收购15%的股份,也并不意味着能够自动获得董事提名权。
目前,西屋电气由私募股权投资公司Brookfield和加拿大铀业企业Cameco通过一家合资企业控股,双方分别持有51%和49%的股份。该合资企业董事会共有6名董事,由Brookfield和Cameco各派3名。包括年度预算在内的核心议案,必须获得双方董事同意。如果韩国取得15%股权,却无法打破现有“三对三”的董事会格局、增设韩国方面的董事席位,那么所谓参与经营管理就难以真正实现。
交易方式和交易主体同样是难题。如果由Brookfield或Cameco出售现有股份,那么数万亿韩元资金将进入现有股东手中,而不会用于增加西屋电气资本或扩大业务。反之,如果发行新股,则会导致现有股东的持股比例被稀释。更重要的是,虽然美国政府主导此次谈判,但实际负责签署出售协议的主体却是加拿大企业Brookfield和Cameco,这也成为谈判中的一个变数。
美国政府掌握的“潜在权利”同样需要仔细审视。美国政府去年与西屋电气签署了有条件协议,为规模至少800亿美元的西屋核电建设提供支持,并获得参与剩余股息分配的权利,以及未来公司首次公开募股(IPO)时可转换为股权的认股权证(新股认购权)。即使韩国在上市前购入股权,未来美国政府行使相关权利,也可能导致韩方持股比例被稀释。因此,必须在股东协议中明确保障韩方董事提名权的条件。
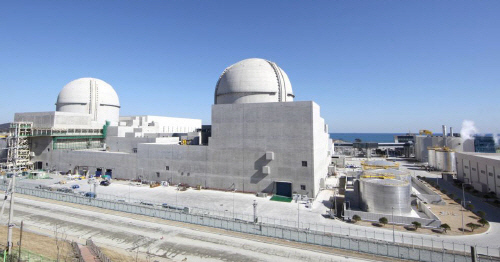 |
| 新古里3、4号核电站。/韩国水力核电 |
此外,确保韩国国内核电企业获得实际项目订单,也必须与股权收购分开进行明确约定。西屋电气主要负责其主力堆型AP1000的设计和工程业务,并不承担建设风险和实际施工。要让韩国水力核电、斗山能源、现代建设等企业在美国及第三国核电项目中获得施工和核心设备的独家订单,还需要按照各个项目明确股权分配,并配套签署单独的“工作分工承诺书”。过去曾成为韩美双方障碍的知识产权问题,以及美国政府对核电技术出口的管制,也不会仅凭进入董事会就自动得到解决。
业内多名专家表示:“如果最终只是获得5%至10%左右、没有表决权的财务投资(FI),那么即使投入接近4万亿韩元的国民税金,也可能沦为只赚取股息收益的‘美国核电复兴的陪衬’。”他们认为:“应该利用美国核电产业缺乏施工能力这一弱点,在合同中明确董事提名权以及核心设备、施工订单,争取成为具有战略意义的战略投资者(SI),这样才能使此次股权谈判真正转化为韩国核电产业的实质利益。”
韩大义 记者
-
韩国今日亚洲 版权所有
本网站所包含的所有新闻资料是由韩国著作权法保护,未经今日亚洲公司的许可,不得转载、分发、传送、展示、出版
或传播。地址:首尔市 首尔永登浦区议事堂大街 1路34 寅英大厦