한국어 | English| Tiếng Việt
-
今天 : 2026.11.10
-
小微商户第三季度营收下降4.36% 利润减少8.30%
- 新闻发布 [2026-11-10 09:45] 翻译: among2008@asiatoday.co.kr
-


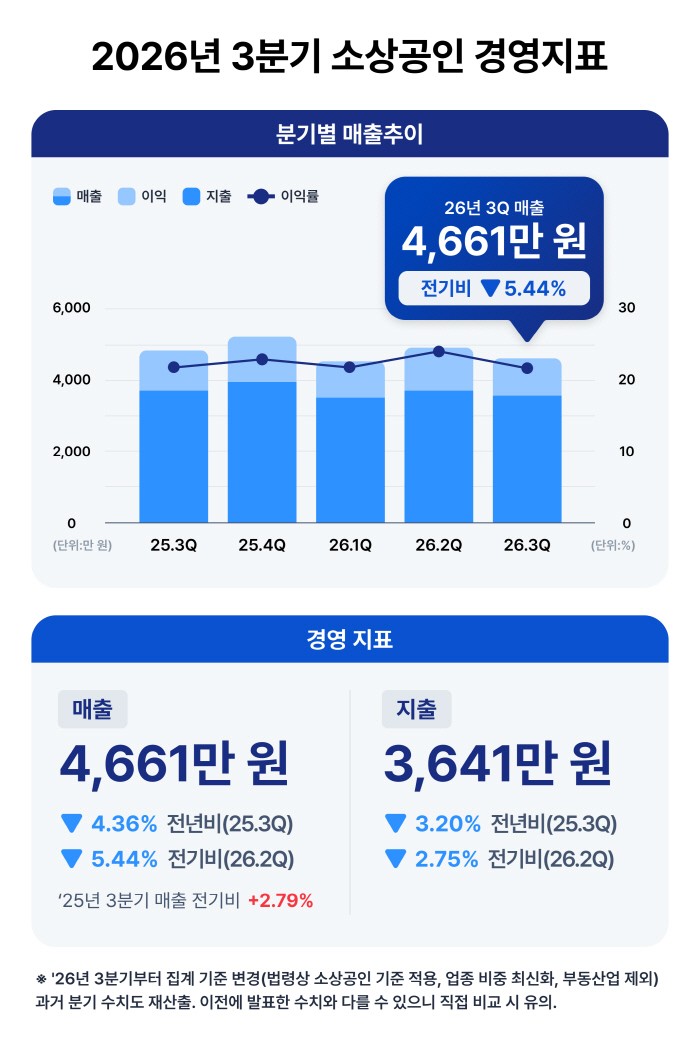 |
| 2026年第三季度小微商户经营报告图片 |
调查显示,今年第三季度,韩国小微商户的营收和利润均较去年同期下降,经营盈利能力进一步恶化。
此前一直保持小幅增长的同比营收,时隔五个季度也转为下降,利润率则连续三个季度呈下滑趋势。
韩国信用数据公司(KCD)10日发布的《2026年第三季度小微商户经营动态报告》显示,今年第三季度,韩国小微商户平均每家门店营收为4661万韩元,同比下降4.36%。平均支出为3641万韩元,同比减少3.20%。但由于营收降幅超过支出降幅,平均利润降至1020万韩元,同比大幅减少8.30%。受此影响,利润率为21.9%,较去年同期下降0.94个百分点。
今年上半年,韩国小微商户的营收虽然保持小幅增长,但利润率持续下滑;进入第三季度后,营收本身也开始下降,经营业绩进一步恶化。
从行业来看,支撑社区商业区经营的餐饮业和零售业低迷尤为明显。餐饮业所有细分领域的营收均出现下降,其中快餐业下降5.7%、简餐业下降5.1%、日式餐饮业下降5.0%、韩餐业下降4.6%。零售业方面,综合零售业和专业零售业也分别同比下降3.8%和4.1%。服务业中,艺术、体育及休闲相关服务业和住宿、旅游服务业降幅较大,分别下降11.2%和4.2%;只有健康医疗服务业和运输服务业保持小幅增长,分别增长4.0%和2.1%。
金融环境也在迅速恶化。截至第三季度,韩国个人经营者贷款余额为736.6万亿韩元,环比仅增长0.1%,基本停滞不前,但贷款逾期金额却增至16.4万亿韩元,环比增长7.3%。与一年前的13.5万亿韩元相比,增加了2.9万亿韩元。尤其是储蓄银行(增长6.0%)和互助金融机构(增长3.7%)等第二金融圈的贷款逾期情况持续恶化。
在持有个人经营者贷款的363.4万家经营场所中,已停业的有50.5万家,占13.9%。这些停业经营场所的平均贷款余额为6563万韩元,平均逾期金额为811万韩元,均较上一季度有所增加。
韩国信用数据公司相关负责人表示:“值得关注的是,餐饮、零售等社区商业区主要行业的营收全面下滑。贷款余额停滞不前,而逾期金额却连续三个季度增加,这表明营收低迷正在进一步削弱经营者的偿债能力。因此,有必要尽快出台支持小微商户恢复营收的对策。”
吴世垠 记者
今日关注
- • 哈西娜申请新护照返国遭拒:不会向“恐怖分子”发放护照
- • Atlas机器人挑战360度空中旋转动作及执行器性能极限
- • 纽约股市全面反弹 英伟达暴跌 单日市值蒸发258万亿韩元
- • 小微商户第三季度营收下降4.36% 利润减少8.30%
- • 菲律宾副总统莎拉·杜特尔特弹劾案开庭 总统大选面临考验
- • 张东赫对韩东勋回归党内持否定态度 同时扩大与吴世勋合作
- • KOSPI与KOSDAQ双双大涨逾5% 触发买入熔断机制
- • SK创新扩大农村儿童阅读支持网络 新增7家“幸福Dream图书馆”
- • 【独家】韩国石油公社与GS能源投资扩建阿联酋油田设施
- • 金钟哲出任警察厅长候选人 听证会将聚焦警察改革与政治中立性
人气文章
-
韩国今日亚洲 版权所有
本网站所包含的所有新闻资料是由韩国著作权法保护,未经今日亚洲公司的许可,不得转载、分发、传送、展示、出版
或传播。地址:首尔市 首尔永登浦区议事堂大街 1路34 寅英大厦