한국어 | English| Tiếng Việt
-
今天 : 2026.11.2
-
中国电动车热潮另一面:东南亚汽车零部件企业订单锐减
- 新闻发布 [2026-11-02 13:40] 翻译: among2008@asiatoday.co.kr
-


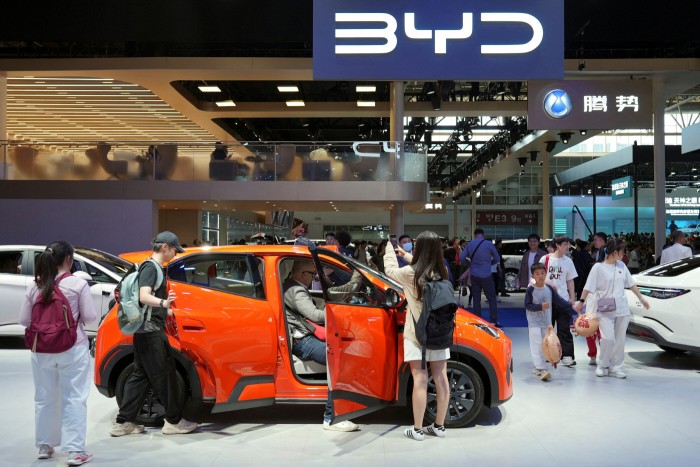 |
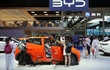
| 今年4月,在中国北京国际汽车展览会(Auto China)上,参观者正在观看比亚迪电动汽车“海鸥”。/路透社·韩联社 |
中国电动汽车热潮席卷东南亚,但当地汽车零部件企业却面临订单不足的困境。传统燃油车零部件需求持续萎缩,而中国电动汽车制造商并未优先采用当地零部件,而是更多依赖进口产品及本国合作供应商。
据报道,香港《南华早报》2日(当地时间)指出,印度尼西亚、泰国和马来西亚的中小型零部件企业正面临双重压力:一方面,传统燃油车市场需求疲软;另一方面,电动汽车供应链的准入门槛较高。有观点认为,如果政府支持力度不足,且当地企业无法扩大与中国整车制造商的合作,电动汽车转型反而可能导致东南亚汽车零部件产业生态逐渐空心化。
◇ 传统燃油车本地零部件占比达70%,电动车仅20%……中国供应链壁垒森严
中国电动汽车投资给当地带来的产业带动效应,远不及传统汽车制造业。据今年3月马来西亚当地媒体报道,当地组装的电动汽车中,本土零部件占比仅为20%至30%,远低于外国品牌燃油车最高70%的水平。
以中国电动汽车企业比亚迪(BYD)为例,该公司此前因最多80%的产量用于出口等条件,与马来西亚投资、贸易及工业部(MITI)存在分歧。今年9月,比亚迪放弃了在霹雳州丹绒马林建设组装工厂的计划,并于上月15日转而决定委托当地企业Inokom,利用其位于吉打州居林的现有工厂进行代工组装。
曾被誉为“东南亚底特律”的泰国和印度尼西亚也面临类似情况。泰国大城银行旗下的Krungsri Research在《2026—2028年行业展望报告》中分析称,中国整车制造商主要依赖进口核心零部件或原有中国供应商,泰国本土零部件企业则在成本和先进自主技术方面处于劣势,因此难以进入中国车企的供应链。
中国企业认为,泰国零部件供应商的生产速度不及中国企业,价格也更高。比亚迪泰国公司表示,已将当地零部件采购比例从45%提高至54%,但当地业内人士仍抱怨,中国品牌使用泰国本土零部件的比例远低于日本汽车品牌。
印度尼西亚经济与法律研究中心(CELIOS)所长比马·尤迪斯蒂拉·阿迪内加拉指出:“日本汽车与中国电动汽车的供应链体系完全不同。”他表示,中国电动汽车投资给当地零部件企业带来的订单极其有限。
他将资金、技术和接触整车制造商的渠道列为三大障碍,并指出,在内需低迷、燃油成本上涨等因素叠加之下,印度尼西亚中小型零部件企业只能通过缩减业务、降低产品质量及申请债务重组等方式勉强维持经营。
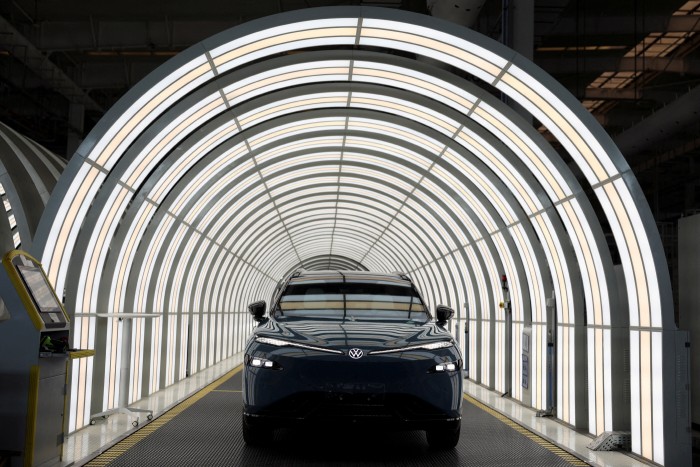 |
| 今年2月,在中国安徽省合肥市的大众安徽工厂生产线上,电动汽车“ID.UNYX 08”正在等待下线。/路透社·韩联社 |
◇ 混合动力车与维修市场成为突破口……“亟须政府支持”
对于零部件企业而言,混合动力汽车被视为目前能够依靠的现实缓冲市场。Krungsri Research指出,泰国混合动力汽车的生产既支撑着传统发动机零部件需求,也带动电气系统零部件需求,而且日本混合动力汽车制造商大量采用当地采购的零部件。
东盟与东亚经济研究所(ERIA)于上月13日发布的产业发展蓝图,也提出了分阶段转型战略,即短期内优先支持低排放汽车和混合动力汽车,随后逐步向全面电动化过渡。泰国汽车零部件制造商协会会长颂蓬·塔纳杜隆萨也呼吁企业将目光转向铁路、医疗器械、航空及农业机械等非汽车产业领域。
老旧燃油车的替换零部件以及维修保养市场也被视为潜在出路,但技术门槛依然较高。东南亚二手车交易平台Carsome联合创始人、Carsome Academy首席执行官(CEO)西翁(音译)指出,马来西亚在车身、轮胎和悬架等常规汽车维修领域已经形成较为完善的产业生态,但电动汽车高压系统、电池检测以及不同车型专用零部件属于专业技术领域。
事实上,Carsome虽然能够对电动汽车进行检测,但无法维修或更换单个电池模组,因此只能将相关问题交由制造商处理。西翁担忧称:“如果技术人员再培训的费用全部由个人承担,那么真正最需要提升技术水平的人,反而可能无法获得培训机会。”
因此,越来越多声音呼吁政府出台积极的产业政策,为零部件企业转型提供支持。去年5月,马来西亚投资发展局(MIDA)曾牵线搭桥,促成23家马来西亚本土零部件企业与12家中国奇瑞汽车技术供应商对接,并达成4项涉及零部件供应、技术转让及共同投资的谅解备忘录(MOU)。这被视为政府推动产业合作的代表性举措。
比马所长表示:“目前缺乏面向小型燃油车零部件企业的产业转型激励措施。”他呼吁利用本地零部件采购要求,帮助当地企业进入电动汽车供应链。
马来西亚汽车专业媒体《Motoring Malaysia》主编艾曼·阿卜杜拉也指出,混合动力汽车高压系统方面的经验有助于企业进军电动汽车领域。但他同时强调:“零部件企业需要6至18个月才能做好批量生产准备,投资回收期则约为10年。因此,政府和整车制造商必须制定明确的发展规划,并设立配套扶持基金,才能让投资者真正愿意投入资金。”
丁莉娜 河内特派员
-
韩国今日亚洲 版权所有
本网站所包含的所有新闻资料是由韩国著作权法保护,未经今日亚洲公司的许可,不得转载、分发、传送、展示、出版
或传播。地址:首尔市 首尔永登浦区议事堂大街 1路34 寅英大厦