한국어 | English| Tiếng Việt
-
今天 : 2026.11.11
-
【市场力量】HD现代谋划子公司分拆上市 或陷债务困局
- 新闻发布 [2026-11-11 09:35] 翻译: among2008@asiatoday.co.kr
-


 |
HD现代为推进重复上市而通过分拆设立的HD现代机器人公司,预计将成为一项沉重的财务负担,涉及金额超过3000亿韩元。原因在于,现政府原则上禁止重复上市。其政策初衷是,上市母公司通过物理分拆设立全资子公司后,若子公司再单独上市,将损害母公司股东的价值。HD现代机器人公司于2020年5月从当时的现代重工业控股(现HD现代)中分拆出来,成为其全资子公司。
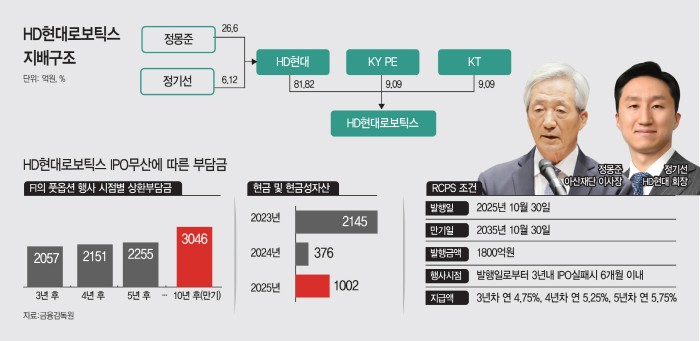
去年,HD现代机器人公司与财务投资者(FI)签订了一份1800亿韩元规模的可赎回可转换优先股(RCPS)协议,约定须在3年内完成首次公开募股(IPO)。根据协议,如果HD现代机器人公司未能在2028年前上市,除了偿还1800亿韩元本金外,还须支付约1200亿韩元的到期赎回溢价。该RCPS发行后的前三年年利率为4.75%,此后利率逐步上调,采用复利计算方式。如果HD现代机器人公司成功上市,财务投资者可将持有的股份转换为普通股,并在上市后出售套现。不过,如何说服母公司HD现代的股东,将成为上市过程中最大的障碍。
因此,市场普遍认为,该公司实际上很难实现IPO。一旦上市失败,HD现代机器人公司很可能需要向投资者支付数千亿韩元现金,其中还包括本金以外的溢价。问题在于,该公司的资金实力有限。截至去年年底,其现金及现金等价物仅约1000亿韩元,而且自2023年以来一直处于净亏损状态。尽管距离投资者提出赎回要求还有约两年时间,但如果经营业绩得不到改善,公司自身很难筹措足够资金偿还。
此前也有类似案例。SK生态工程曾于2022年从财务投资者处募集8000亿韩元,随后决定放弃上市,最终由母公司SK集团出面解决。由于SK生态工程难以自行筹集资金,母公司目前正推进规模超过1万亿韩元的公开收购,不仅收购财务投资者持有的股份,也为将其打造为全资子公司提供支持。这也是市场认为,HD现代最终可能需要承担HD现代机器人公司IPO失败所带来的赎回负担的原因。
据韩国金融监督院9日消息,HD现代机器人公司于2025年10月与KDB KY泰权有限责任公司(KY PE)签订了1800亿韩元规模的RCPS协议。协议规定,HD现代机器人公司必须在2028年10月前完成IPO。KY PE是由韩国产业银行与私募股权基金KY PE共同出资设立的特殊目的公司(SPC)。
如果IPO未能实现,KY PE可以在上市期限届满后的6个月内,要求赎回全部RCPS。若行使回售权,HD现代机器人公司须以现金支付1800亿韩元本金,另加1245亿韩元赎回溢价,合计3045亿韩元。这一金额是以IPO失败为前提,按照年复利4.75%至5.75%的约定收益率,计算至2035年到期时的总额。具体赎回金额还会根据回售权的行使时间发生变化:持有3年后行使,赎回金额为2057亿韩元;持有4年和5年后行使,则分别为2151亿韩元和2255亿韩元。
如果HD现代机器人公司推进IPO,KY PE便可将优先股转换为普通股,并在公司上市后出售套现。KY PE当初以每股20.25万韩元的价格购入股份,只要认为未来市场估值高于这一水平,就可以通过出售股份收回投资,从而免除HD现代机器人公司的现金偿还压力。
关键在于HD现代机器人公司的现金偿债能力。该公司现金及现金等价物从2023年的2415亿韩元骤降至2024年底的376亿韩元,去年年底回升至1002亿韩元。但公司连续三年录得净亏损,2023年、2024年和2025年的净亏损分别为203亿韩元、118亿韩元和229亿韩元。尽管公司本应通过实现净利润扩大投资和现金储备,但仅去年一年的金融费用支出就达到145亿韩元。营业利润方面,去年亏损218亿韩元,今年第一季度也亏损50亿韩元,直到第二季度和第三季度才勉强扭亏为盈,分别实现营业利润10亿韩元和13亿韩元。
尽管持续亏损,HD现代机器人公司作为一家非上市企业,其估值却扩大至原来的4倍。2020年6月,该公司曾面向KT进行第三方定向增发,发行普通股88.8889万股,每股发行价为5.625万韩元,从KT筹集了500亿韩元运营资金。
时隔5年进行的第三方定向增发中,每股发行价已升至20.25万韩元。HD现代机器人公司再次发行88.8889万股,向KY PE募集1800亿韩元运营资金。若以股票面值为基准计算溢价率,2020年约为1025%,2025年则达到3950%。
换言之,公司在尚未实现营业利润的情况下,便通过大幅提高自身估值进行增资,估值涨幅超过3倍。未来一旦财务投资者开始行使赎回权,公司的财务负担势必进一步加重。市场认为,如果HD现代机器人公司无法自行筹措偿债资金,作为其最大股东的HD现代很可能不得不提供支持。
对于HD现代的股东而言,物理分拆后的HD现代机器人公司多年来一直是母公司的一块心病。即使推进IPO,也面临政府收紧重复上市监管、股市低迷以及企业估值难以确定等多重不利因素。如果投资情绪进一步恶化,即使机器人产业前景看好,公司也可能无法获得预期估值,进而导致上市计划推迟。即便最终放弃IPO,考虑到HD现代机器人公司盈利能力持续恶化、现金储备不足,HD现代出面提供支持的可能性依然很高。
即使推进上市,公司也必须设法让HD现代的普通股股东分享相当一部分上市收益。近期,首家获得重复上市例外批准的企业德山NexCore便在上市时承诺,将部分公开发行股票以实物分红方式分配给母公司中除最大股东以外的普通股股东。这是母公司董事会通过股东影响评估,确认上市安排有利于普通股股东后作出的决定。不过,由于HD现代也需要向最大股东郑梦准会长以外的其他股东分配股份,市场担忧此举可能削弱实际控制人的支配力。
HD现代相关负责人表示:“HD现代机器人公司的上市尚未作出最终决定,但目前实际上很难推进。今后在机器人公司的融资安排中,我们将把HD现代股东价值放在首位。”
尹叙荣 记者
-
韩国今日亚洲 版权所有
本网站所包含的所有新闻资料是由韩国著作权法保护,未经今日亚洲公司的许可,不得转载、分发、传送、展示、出版
或传播。地址:首尔市 首尔永登浦区议事堂大街 1路34 寅英大厦