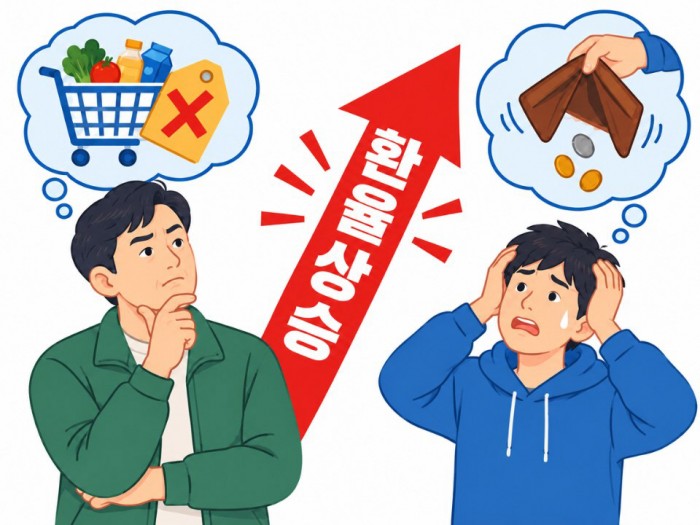
韩国银行分析显示,经历过多次韩元兑美元汇率大幅上涨的家庭,在高汇率环境下减少消费的幅度相对较小。分析认为,随着应对汇率冲击的经验不断积累,家庭可能通过调整消费结构来适应高汇率环境。这种消费行为在X世代(20世纪70至80年代出生)、资产较少的家庭以及DSR(总负债本息偿还比率)较高的家庭中表现得更加明显。
据韩国银行经济研究院1日发布的《汇率大涨经历与家庭消费关系分析》研究报告,家庭经历的汇率大涨次数越多,汇率上涨对家庭消费产生的负面影响越有限。
既有研究主要关注韩元兑美元汇率上涨推高进口物价、降低实际收入和购买力,并最终导致消费萎缩的影响。实际上,自1997年外汇危机以来,韩元贬值幅度与家庭消费增幅之间一直呈现反向关系。
不过,外汇危机之后,即使再次出现类似的汇率大涨,消费也不像过去那样大幅萎缩。1997年外汇危机期间,汇率大涨后家庭消费急剧下降,并在较长时间内未能恢复;但在2000年IT泡沫破裂、2008年全球金融危机、2020年新冠疫情以及2022年以后汇率大幅上涨期间,消费或消费心理虽然一度萎缩,但随后较快恢复。
研究团队分析认为,随着汇率水平升高,过去经历过更多汇率大涨的家庭,其消费受到的抑制相对较小。这可能是因为除了政策部门稳定宏观经济的努力之外,家庭也在不断学习如何应对汇率波动带来的购买力冲击及相应对策,从而提高了应对和管理高汇率的能力。
从不同世代来看,代表20世纪70至80年代出生人群的X世代适应效应最为明显,而MZ世代(20世纪90年代至21世纪10年代出生)则相对较弱。研究团队认为,X世代在外汇危机后参与劳动力市场及积累资产的过程中,反复经历了高汇率环境;相比之下,MZ世代直接经历大规模汇率冲击的时间相对较短。
此外,资产规模越小的家庭,以及DSR越高的家庭,适应效应也越明显。研究团队解释称,债务负担较重的家庭也可能在经历过去的冲击后,逐渐形成了应对高汇率环境的消费行为模式。
韩国银行宏观经济研究室研究委员崔英俊建议:“政策不仅应着眼于缓解短期冲击,还应提高政策的可预测性,以支持家庭适应变化。”他还表示:“由于不同家庭特征所表现出的适应性消费行为存在差异,有必要进行密切监测,防止阶层之间的消费差距进一步扩大。”
韩相旭 记者